
Nome negativado indevidamente: o que fazer e quando cabe indenização
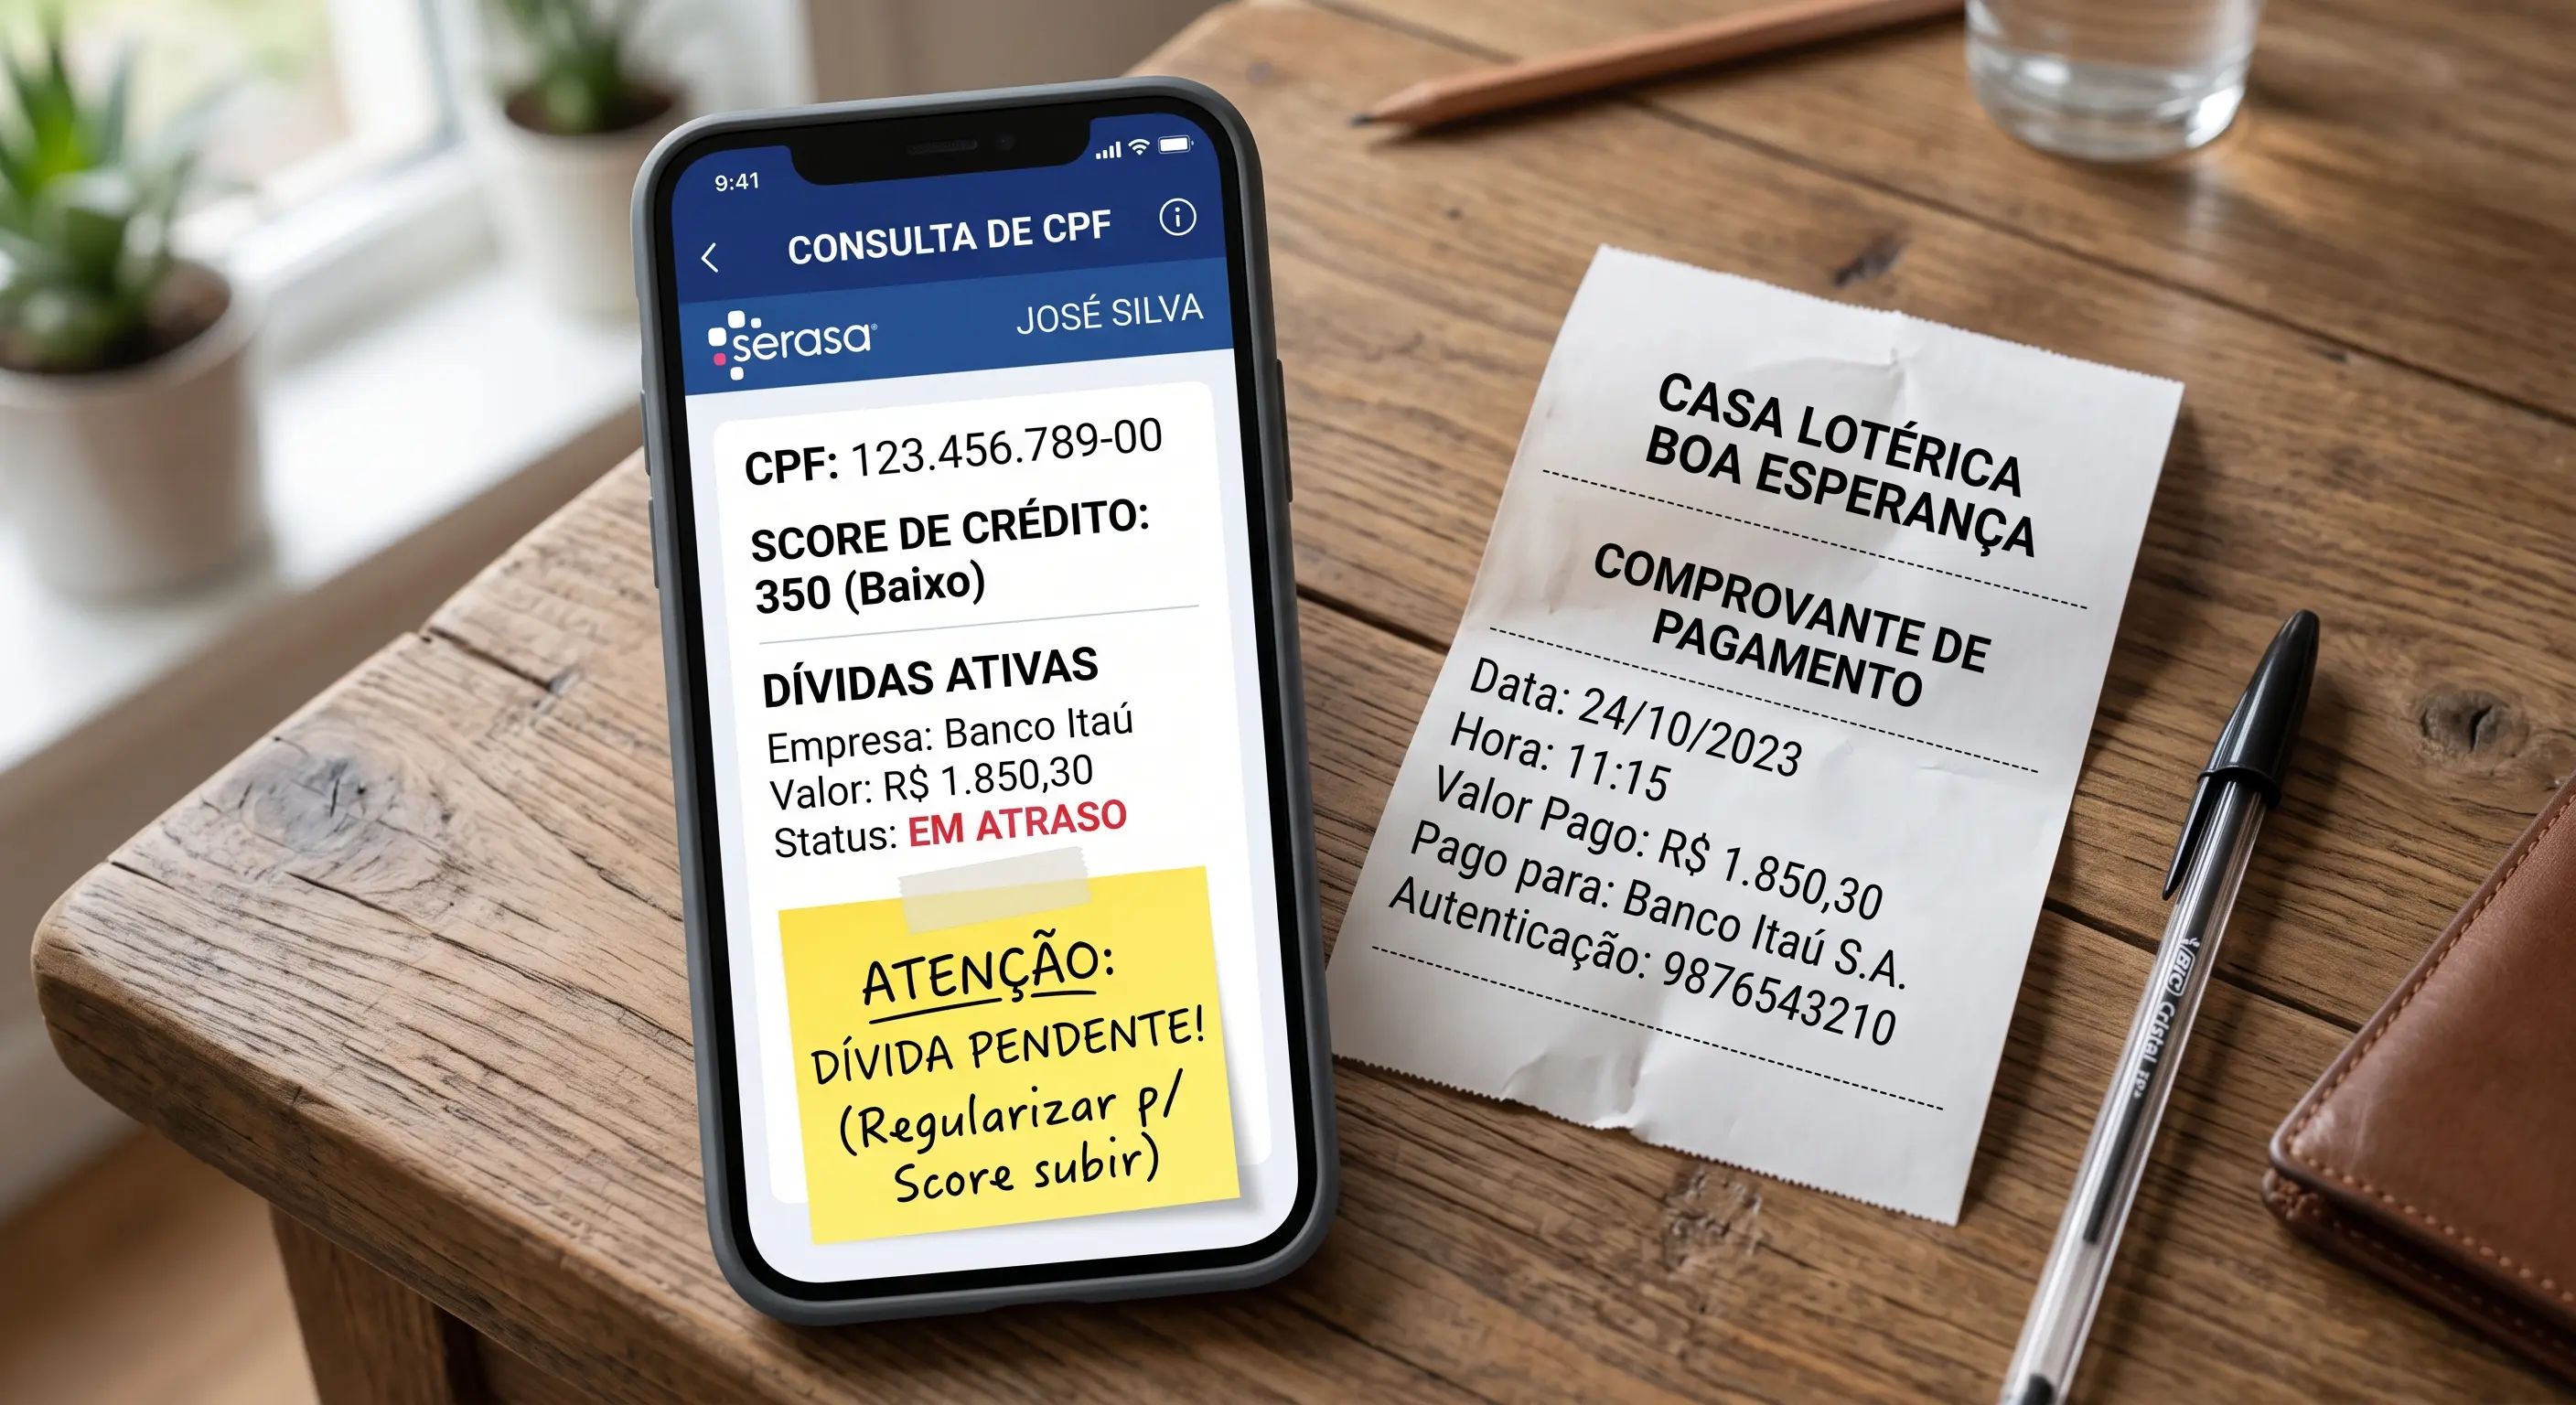
RESPOSTA DIRETA:
Negativação indevida é o registro do seu nome em cadastro de inadimplentes sem que exista dívida legítima, ou mantido depois que ela deixou de existir.
Você tem direito a saber o que consta a seu respeito, a exigir a correção do que estiver errado e, dependendo do caso, a receber indenização por dano moral.
Existem três situações diferentes e é importante separá-las: a dívida que nunca existiu, a dívida que existiu e foi paga mas continua registrada, e a dívida real que segue anotada além do prazo legal. Cada uma tem fundamento próprio.
Há um ponto que decide a maior parte dos processos e quase ninguém avisa antes: se já existia outra negativação legítima no seu nome quando a indevida foi feita, o STJ entende que não cabe dano moral, embora continue cabendo o cancelamento do registro errado.
VOCÊ TEM DIREITO DE SABER O QUE CONSTA A SEU RESPEITO:
O artigo 43 do Código de Defesa do Consumidor garante acesso às informações existentes em cadastros, fichas, registros e dados pessoais e de consumo arquivados sobre você, e também às respectivas fontes.
Saber a fonte importa tanto quanto saber o valor. É a fonte que identifica quem pediu a inclusão e, portanto, contra quem se discute.
O parágrafo 4º do mesmo artigo estabelece que os bancos de dados e cadastros relativos a consumidores, os serviços de proteção ao crédito e congêneres são considerados entidades de caráter público. Isso reforça o dever de transparência desses órgãos.
A consulta é gratuita e pode ser feita diretamente nos sites dos birôs de crédito. Faça a consulta antes de qualquer providência: sem saber o que está registrado, quem incluiu e desde quando, não há como escolher o caminho.
O CADASTRO PRECISA AVISAR ANTES DE NEGATIVAR:
Este é um dos fundamentos mais utilizados e um dos mais simples de verificar.
A Súmula 359 do STJ é direta: cabe ao órgão mantenedor do Cadastro de Proteção ao Crédito a notificação do devedor antes de proceder à inscrição.
O parágrafo 2º do artigo 43 do CDC segue a mesma linha: a abertura de cadastro, ficha, registro e dados pessoais e de consumo deve ser comunicada por escrito ao consumidor quando não solicitada por ele.
Repare em quem tem esse dever: o órgão que mantém o cadastro, não o credor. É contra o birô que se discute a falta de notificação prévia.
Muita gente descobre a negativação só quando tem crédito recusado. Se não houve comunicação anterior à inclusão, existe fundamento para questionar o registro.
A DÍVIDA FOI PAGA E O NOME NÃO SAIU:
Aqui o dever é do credor, e o prazo é curto.
A Súmula 548 do STJ estabelece que incumbe ao credor a exclusão do registro da dívida em nome do devedor no cadastro de inadimplentes no prazo de cinco dias úteis, a partir do integral e efetivo pagamento do débito.
Cinco dias úteis contados do pagamento integral. Passado esse prazo sem a baixa, a manutenção do registro passa a ser indevida, ainda que a dívida tenha sido legítima quando incluída.
Por isso o comprovante de pagamento com data é o documento mais importante nessa hipótese. Guarde também o protocolo de qualquer contato pedindo a baixa.
O PRAZO MÁXIMO É DE CINCO ANOS:
O parágrafo 1º do artigo 43 do CDC determina que os cadastros e dados de consumidores não podem conter informações negativas referentes a período superior a cinco anos.
A Súmula 323 do STJ complementa: a inscrição do nome do devedor pode ser mantida nos serviços de proteção ao crédito até o prazo máximo de cinco anos, independentemente da prescrição da execução.
A parte final é a que costuma surpreender. O prazo de permanência no cadastro e o prazo de prescrição da dívida são coisas diferentes e não precisam coincidir. A dívida pode continuar existindo depois que o registro sai, e o registro deve sair aos cinco anos mesmo que a cobrança ainda seja possível.
Há ainda o parágrafo 5º do artigo 43, que trata da situação inversa: consumada a prescrição relativa à cobrança, os Sistemas de Proteção ao Crédito não devem fornecer informações que possam impedir ou dificultar novo acesso ao crédito.
QUANDO CABE INDENIZAÇÃO POR DANO MORAL:
Reconhecida a negativação indevida, a jurisprudência admite que o dano moral decorra do próprio fato, sem exigir prova de sofrimento específico. O constrangimento de ter o nome em cadastro de inadimplentes sem dívida é presumido.
Mas existe uma exceção decisiva.
A Súmula 385 do STJ estabelece que da anotação irregular em cadastro de proteção ao crédito não cabe indenização por dano moral quando preexistente legítima inscrição, ressalvado o direito ao cancelamento.
Traduzindo: se, no momento em que a negativação indevida foi feita, já havia outra inscrição legítima no seu nome, a indenização em regra não é devida, porque o abalo de crédito já existia por causa própria.
O direito ao cancelamento do registro errado permanece. O que não vem é o dinheiro.
Essa é a razão pela qual a consulta ao cadastro completo deve vir antes da decisão de processar. Entrar com ação sem verificar se há outras anotações é a forma mais comum de perder um caso que parecia certo.
E ATENÇÃO A UM DETALHE:
A ressalva da Súmula 385 fala em inscrição legítima e preexistente.
Se as outras anotações também forem indevidas, o raciocínio não se aplica automaticamente, porque não haveria abalo de crédito legítimo anterior.
Da mesma forma, importa a data: uma inscrição legítima que só apareceu depois da negativação indevida não é preexistente.
Por isso a análise não se resume a contar quantas anotações existem. É preciso examinar quais são legítimas e em que ordem entraram.
COBRANÇA INDEVIDA JÁ PAGA PODE GERAR DEVOLUÇÃO EM DOBRO:
Quando além da negativação houve pagamento de quantia indevida, aplica-se o parágrafo único do artigo 42 do CDC: o consumidor cobrado em quantia indevida tem direito à repetição do indébito, por valor igual ao dobro do que pagou em excesso, acrescido de correção monetária e juros legais, salvo hipótese de engano justificável.
São pedidos distintos e cumuláveis: o cancelamento do registro, a indenização por dano moral quando cabível e a devolução do que foi pago a mais.
O CÓDIGO DE DEFESA DO CONSUMIDOR SE APLICA A BANCOS:
Quando a negativação parte de instituição financeira, vale lembrar que a Súmula 297 do STJ afirma que o Código de Defesa do Consumidor é aplicável às instituições financeiras.
Isso significa que o dever de informação, o controle de cláusulas abusivas e as regras sobre cadastros valem também nessa relação.
NEGATIVAÇÃO POR FRAUDE OU DADOS USADOS POR TERCEIRO:
É a hipótese mais frequente entre as dívidas que nunca existiram: alguém abriu conta, contratou empréstimo ou comprou em seu nome.
Nesses casos, além do cancelamento e da eventual indenização, importa registrar boletim de ocorrência, comunicar formalmente a empresa e o birô e reunir tudo que demonstre que você não contratou.
Vale também consultar o Registrato, do Banco Central, que mostra relacionamentos bancários e operações de crédito em seu nome. É um retrato que o birô de crédito não fornece e que costuma revelar contratos desconhecidos.
CADASTRO POSITIVO É OUTRA COISA:
O Cadastro Positivo, disciplinado pela Lei nº 12.414/2011, reúne o histórico de pagamentos feitos em dia, com finalidade de análise de crédito.
Não confunda com a negativação. São bases diferentes, com regras próprias, e a existência de uma não interfere automaticamente na outra.
Ainda assim, o consumidor tem direitos específicos sobre esses dados, incluindo o de solicitar o cancelamento da sua participação.
E SEUS DADOS TAMBÉM SÃO PROTEGIDOS PELA LGPD:
A Lei Geral de Proteção de Dados, Lei nº 13.709/2018, garante direitos sobre o tratamento de dados pessoais, incluindo confirmação de tratamento, acesso, correção de dados incompletos ou desatualizados e informação sobre compartilhamento.
Na prática, esses direitos convivem com os do CDC e podem reforçar o pedido de correção. A Autoridade Nacional de Proteção de Dados é o órgão competente para receber comunicações sobre o tema.
Não substituem, porém, a via consumerista, que continua sendo o caminho principal em negativação indevida.
COMO PEDIR A CORREÇÃO NA PRÁTICA:
O parágrafo 3º do artigo 43 do CDC dá o procedimento: sempre que encontrar inexatidão nos seus dados e cadastros, o consumidor pode exigir a imediata correção, devendo o arquivista, no prazo de cinco dias úteis, comunicar a alteração aos eventuais destinatários das informações incorretas.
Comece pelo próprio birô de crédito, que tem canais gratuitos de contestação, e registre o protocolo.
Em paralelo, procure a empresa que pediu a inclusão, também com protocolo.
Não resolvido, registre reclamação no consumidor.gov.br, plataforma oficial de solução de conflitos, onde a resposta fica documentada.
Se a negativação partiu de instituição financeira, cabe ainda reclamação ao Banco Central.
Esses canais são gratuitos, criam histórico e às vezes resolvem em dias. Mesmo quando não resolvem, demonstram que houve tentativa e fortalecem eventual ação.
QUANDO PROCURAR A JUSTIÇA:
Quando o registro indevido não é retirado apesar da contestação, quando há prejuízo concreto e quando existe fundamento para dano moral, a via judicial passa a fazer sentido.
É possível pedir a retirada do nome em caráter de urgência, o que depende de demonstrar a plausibilidade do direito e o risco da demora.
Antes de ajuizar, porém, vale repetir a verificação da Súmula 385: consulte o cadastro completo e confirme se há outras anotações e se são legítimas. Esse é o filtro que separa uma ação com chance real de uma frustração previsível.
QUANTO VALE A INDENIZAÇÃO:
Não existe tabela. O valor é fixado caso a caso, considerando circunstâncias como a gravidade, a repercussão, o tempo de permanência do registro indevido e a conduta da empresa depois de avisada.
Desconfie de quem promete valor específico antes de ver o extrato do cadastro e a documentação. Ninguém pode garantir resultado nem montante.
ERROS QUE PODEM PREJUDICAR O SEU CASO:
Não processe sem antes consultar o cadastro completo e verificar se há outras anotações preexistentes e legítimas.
Não descarte o comprovante de pagamento: na hipótese da dívida quitada, ele é a prova central, e a contagem dos cinco dias úteis parte dele.
Não deixe de registrar protocolos: contestação sem registro é palavra contra palavra.
Não confunda prazo de permanência no cadastro com prescrição da dívida — são coisas distintas, como diz a Súmula 323.
Não aceite acordo de quitação sem exigir a baixa do registro e sem guardar o termo por escrito.
E não confunda Cadastro Positivo com negativação.
O QUE FAZER NA PRÁTICA:
Primeiro, consulte gratuitamente o que consta em seu nome nos birôs de crédito, anotando valor, empresa que pediu a inclusão e data.
Depois, classifique cada anotação: dívida inexistente, dívida paga que não saiu, dívida real dentro do prazo ou registro além de cinco anos.
Verifique se houve notificação prévia do órgão de cadastro antes da inclusão.
Confira se há outras inscrições legítimas anteriores, porque isso decide a viabilidade do pedido de dano moral.
Conteste no birô e junto à empresa, sempre com protocolo, e acompanhe o prazo de cinco dias úteis para correção.
Se houver suspeita de fraude, consulte o Registrato do Banco Central e registre boletim de ocorrência.
Não resolvido, use o consumidor.gov.br e, no caso de banco, o Banco Central.
Persistindo o registro indevido, avalie a via judicial com a documentação organizada.
CONCLUSÃO:
Negativação indevida é um tema em que a documentação decide quase tudo, e em que a ordem das providências importa mais do que a pressa.
O CDC garante acesso aos dados, correção em cinco dias úteis e limite de cinco anos para informação negativa. O STJ acrescentou peças que se encaixam com precisão: a notificação prévia é dever do órgão de cadastro, a baixa após o pagamento é dever do credor em cinco dias úteis, o registro não passa de cinco anos ainda que a dívida não tenha prescrito, e a indenização por dano moral em regra não vem quando já existia inscrição legítima anterior.
É essa última regra que muda o resultado prático de muitos casos, e é por isso que o primeiro passo nunca deve ser a ação judicial. O primeiro passo é o extrato do cadastro, lido com atenção à data e à origem de cada anotação.
Com esse retrato em mãos, fica claro o que é cancelamento, o que é indenização e o que é apenas dívida legítima a ser negociada.
Requisitos
- Extrato completo dos cadastros de inadimplentes, com valor, empresa que pediu a inclusão e data de cada anotação
- Comprovante de pagamento com data, quando a discussão for de dívida quitada que não teve baixa em cinco dias úteis
- Comprovação de que não houve notificação prévia do órgão de cadastro antes da inclusão
- Protocolos das contestações feitas no birô de crédito e junto à empresa que pediu a negativação
- Boletim de ocorrência e documentos que demonstrem não ter contratado, nas hipóteses de fraude ou uso indevido de dados
- Relatório do Registrato do Banco Central, que revela relacionamentos e operações de crédito em seu nome
Como Funciona o Processo
- 1.Consultar gratuitamente o que consta em seu nome e classificar cada anotação: dívida inexistente, dívida paga sem baixa, dívida real no prazo ou registro além de cinco anos
- 2.Verificar se o órgão de cadastro notificou antes da inclusão, dever fixado na Súmula 359 do STJ e no artigo 43, parágrafo 2º, do CDC
- 3.Conferir se existem outras inscrições legítimas anteriores, porque a Súmula 385 do STJ afasta o dano moral nessa hipótese, preservado o direito ao cancelamento
- 4.Contestar no birô de crédito e junto à empresa que pediu a inclusão, sempre com protocolo, acompanhando o prazo de cinco dias úteis para correção
- 5.Registrar reclamação no consumidor.gov.br e, em caso de instituição financeira, também no Banco Central
- 6.Persistindo o registro indevido, avaliar a via judicial com o extrato do cadastro e a documentação organizada, sem contar com valor previamente prometido
Dicas Importantes
ATENÇÃO: antes de processar, consulte o extrato completo do seu cadastro. A Súmula 385 do STJ afasta a indenização por dano moral quando já existia inscrição legítima preexistente — o direito ao cancelamento do registro errado permanece, mas o dinheiro não vem. Verifique também as datas: uma inscrição legítima posterior à negativação indevida não é preexistente. Dívida paga deve sair do cadastro em cinco dias úteis por dever do credor (Súmula 548). E não confunda o prazo de cinco anos de permanência no cadastro com a prescrição da dívida: são distintos, conforme a Súmula 323.
Fontes oficiais para consulta
Links para os textos originais citados neste artigo. Recomendamos conferir a versão vigente na data da sua leitura.
- Lei nº 8.078, de 11 de setembro de 1990 — Código de Defesa do Consumidor (abre em nova aba)
Presidência da RepúblicaLegislação
Artigo 43: acesso aos dados e às fontes, limite de cinco anos para informação negativa, comunicação por escrito da abertura de cadastro, correção em cinco dias úteis e efeitos da prescrição. Artigo 42, parágrafo único: repetição do indébito em dobro.
- Súmula 359 do Superior Tribunal de Justiça (abre em nova aba)
Superior Tribunal de JustiçaPrecedente vinculante
Cabe ao órgão mantenedor do Cadastro de Proteção ao Crédito a notificação do devedor antes de proceder à inscrição.
- Súmula 385 do Superior Tribunal de Justiça (abre em nova aba)
Superior Tribunal de JustiçaPrecedente vinculante
Da anotação irregular em cadastro de proteção ao crédito não cabe indenização por dano moral quando preexistente legítima inscrição, ressalvado o direito ao cancelamento.
- Súmula 548 do Superior Tribunal de Justiça (abre em nova aba)
Superior Tribunal de JustiçaPrecedente vinculante
Incumbe ao credor a exclusão do registro da dívida no cadastro de inadimplentes no prazo de cinco dias úteis, a partir do integral e efetivo pagamento do débito.
- Súmula 323 do Superior Tribunal de Justiça (abre em nova aba)
Superior Tribunal de JustiçaPrecedente vinculante
A inscrição do nome do devedor pode ser mantida nos serviços de proteção ao crédito até o prazo máximo de cinco anos, independentemente da prescrição da execução.
- Súmula 297 do Superior Tribunal de Justiça (abre em nova aba)
Superior Tribunal de JustiçaPrecedente vinculante
O Código de Defesa do Consumidor é aplicável às instituições financeiras, o que alcança a negativação promovida por bancos e financeiras.
- Lei nº 12.414, de 9 de junho de 2011 — Cadastro Positivo (abre em nova aba)
Presidência da RepúblicaLegislação
Disciplina os bancos de dados com histórico de pagamentos adimplidos, base distinta dos cadastros de inadimplentes, com direitos próprios do consumidor.
- Lei nº 13.709, de 14 de agosto de 2018 — Lei Geral de Proteção de Dados (abre em nova aba)
Presidência da RepúblicaLegislação
Direitos do titular sobre tratamento de dados pessoais: confirmação, acesso, correção de dados incompletos ou desatualizados e informação sobre compartilhamento.
- Autoridade Nacional de Proteção de Dados (abre em nova aba)
Autoridade Nacional de Proteção de DadosOrientação oficial
Órgão competente para orientação e comunicações sobre tratamento de dados pessoais, inclusive em bancos de dados de crédito.
- Registrato — Registro de Informações do Banco Central (abre em nova aba)
Banco Central do BrasilServiço público
Serviço oficial que mostra relacionamentos bancários e operações de crédito em nome do cidadão, útil para identificar contratos desconhecidos em casos de fraude.
- Consumidor.gov.br — plataforma oficial de solução de conflitos (abre em nova aba)
Secretaria Nacional do ConsumidorServiço público
Canal público e gratuito para registrar reclamação sobre negativação indevida, com resposta documentada, antes ou paralelamente à via judicial.
- Cidadania Financeira — Banco Central do Brasil (abre em nova aba)
Banco Central do BrasilOrientação oficial
Portal oficial com orientação ao cidadão sobre relacionamento com instituições financeiras e canais de reclamação.
Artigos Relacionados
Cobrança de dívida prescrita: o que o credor pode e não pode fazer
Prescrição não apaga a dívida: tira do credor a ação de cobrança. Veja os prazos, por que negociar pode fazer você perder essa defesa e o que o STJ ainda vai decidir.
Juros abusivos em financiamento: como identificar e o que dá para revisar
Não existe limite de 12% ao ano para bancos. Entenda qual é o parâmetro real de abusividade, o que o STJ decidiu sobre capitalização e o que a ação revisional pode alcançar.
Busca e apreensão de veículo financiado: o que fazer?
Teve o veículo apreendido ou recebeu notificação do banco? Entenda prazos, pagamento da dívida, defesa, venda do bem e seus direitos.