
Cobrança de dívida prescrita: o que o credor pode e não pode fazer
RESPOSTA DIRETA:
Dívida prescrita não é dívida perdoada. A prescrição não apaga o débito: ela retira do credor a possibilidade de exigi-lo judicialmente.
O prazo mais comum nas dívidas de consumo é de cinco anos, contado do vencimento. Passado esse período, o credor não pode mais cobrar em juízo, e o nome não pode constar em cadastro de inadimplentes por causa dessa dívida.
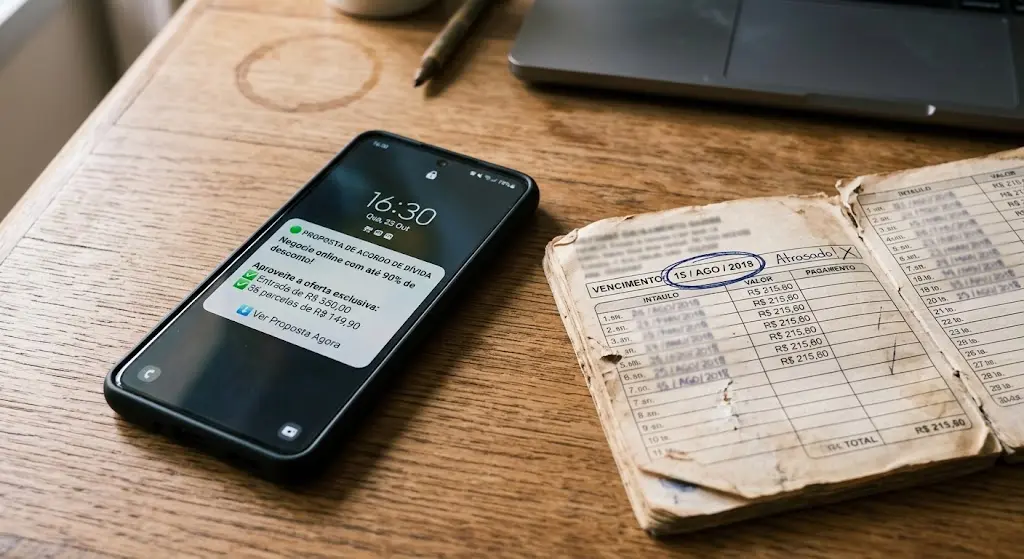
O que ainda está em discussão é a cobrança feita fora da Justiça — telefonemas, mensagens e a inclusão em plataformas de acordo do tipo "limpa nome". O Superior Tribunal de Justiça afetou o tema como recurso repetitivo, e até esta data ele continua sem tese fixada.
E há um risco que quase ninguém explica antes: pagar ou renegociar uma dívida prescrita pode custar exatamente a defesa que você tinha.
PRESCRIÇÃO NÃO APAGA A DÍVIDA:
Esse é o ponto de partida e o mais mal compreendido.
O artigo 189 do Código Civil diz que, violado o direito, nasce para o titular a pretensão, a qual se extingue pela prescrição, nos prazos dos artigos 205 e 206.
Repare no que se extingue: a pretensão. Não a dívida.
Na linguagem do dia a dia: o débito continua existindo, mas o credor perde o instrumento para forçar o pagamento. É o que a doutrina chama de obrigação natural — se a pessoa paga espontaneamente, o pagamento é válido.
Essa distinção não é preciosismo. É ela que explica por que a cobrança amigável ainda é um tema em aberto e por que pagar tem consequências definitivas.
QUAL É O PRAZO:
O artigo 206, parágrafo 5º, inciso I, do Código Civil fixa em cinco anos a pretensão de cobrança de dívidas líquidas constantes de instrumento público ou particular.
É o prazo que alcança a maior parte das dívidas de consumo documentadas: contratos, carnês, financiamentos, faturas.
O artigo 205 traz a regra geral: a prescrição ocorre em dez anos quando a lei não fixar prazo menor.
A contagem começa, em regra, do vencimento da obrigação, e não da data em que o credor decidiu cobrar.
Há causas que suspendem ou interrompem o prazo, previstas no próprio Código. Por isso a conta não é apenas somar cinco anos: é preciso verificar se houve algum ato com esse efeito.
O QUE O CREDOR NÃO PODE FAZER:
Não pode cobrar judicialmente. Ajuizada a ação, a prescrição pode ser reconhecida e a cobrança não prospera.
Não pode manter ou incluir o nome em cadastro de inadimplentes por essa dívida. O parágrafo 1º do artigo 43 do Código de Defesa do Consumidor proíbe informação negativa referente a período superior a cinco anos, e a Súmula 323 do STJ confirma que a inscrição pode ser mantida até o prazo máximo de cinco anos, independentemente da prescrição da execução.
Há ainda o parágrafo 5º do artigo 43 do CDC, expresso: consumada a prescrição relativa à cobrança de débitos do consumidor, não serão fornecidas, pelos respectivos Sistemas de Proteção ao Crédito, quaisquer informações que possam impedir ou dificultar novo acesso ao crédito junto aos fornecedores.
Se o nome está negativado por dívida prescrita, há fundamento para exigir a baixa.
E A COBRANÇA POR TELEFONE, MENSAGEM OU PLATAFORMA:
Aqui está a zona cinzenta, e é honesto dizer que ela ainda é cinzenta.
A pergunta é se o credor pode continuar cobrando fora da Justiça uma dívida que não pode mais levar a juízo, inclusive inscrevendo o nome em plataformas de acordo ou renegociação.
O Superior Tribunal de Justiça afetou exatamente essa questão ao rito dos recursos repetitivos, no Tema 1.264, cuja questão submetida a julgamento é definir se a dívida prescrita pode ser exigida extrajudicialmente, inclusive com a inscrição do nome do devedor em plataformas de acordo ou de renegociação de débitos.
A afetação ocorreu em sessão eletrônica encerrada em 28 de maio de 2024, na Segunda Seção. Na consulta feita para este artigo, em 31 de agosto de 2026, a situação do tema constava como afetado, sem tese fixada.
Enquanto isso, houve determinação de suspensão dos processos que discutem a matéria, o que significa que muitas ações individuais estão paradas aguardando a definição.
O QUE JÁ FOI DECIDIDO E POR QUE NÃO ENCERRA O ASSUNTO:
Antes da definição do repetitivo, a Terceira Turma do STJ examinou casos sobre o tema e sinalizou uma distinção: a prescrição impede a cobrança, mas não impõe, por si só, a retirada do nome de plataforma de negociação de débitos, que não se confunde com o cadastro de inadimplentes.
É uma orientação relevante, mas vem de um órgão fracionário e antecede a tese vinculante. Não tem a mesma força do que a Segunda Seção vier a fixar no Tema 1.264.
Por isso, qualquer texto que apresente a questão como resolvida em definitivo está indo além do que existe hoje. Este não vai.
O RISCO DE PAGAR OU RENEGOCIAR:
Esta é a parte mais prática do artigo, e a que costuma faltar nas campanhas de renegociação.
O artigo 882 do Código Civil é direto: não se pode repetir o que se pagou para solver dívida prescrita, ou cumprir obrigação judicialmente inexigível.
Ou seja, pagou, não volta. Não há como pedir de volta alegando depois que a dívida estava prescrita.
E há um efeito ainda mais amplo no artigo 191: a renúncia da prescrição pode ser expressa ou tácita, e só valerá, sendo feita sem prejuízo de terceiro, depois que a prescrição se consumar. A renúncia é tácita quando se presume de fatos do interessado incompatíveis com a prescrição.
Reconhecer a dívida, fazer acordo ou pagar parcelas são atos que podem ser lidos como incompatíveis com a prescrição. Dependendo da forma, a defesa que existia pode ser abandonada.
Não se trata de dizer que negociar é sempre errado. Há situações em que quitar com desconto interessa, por razões práticas de crédito ou de tranquilidade. O ponto é decidir sabendo o que se está abrindo mão, e não descobrir depois.
Antes de aceitar uma proposta, portanto, a pergunta certa é: esta dívida já prescreveu? Se prescreveu, o que exatamente eu ganho ao pagá-la?
QUANDO A COBRANÇA VIRA ABUSO:
Independentemente da discussão sobre dívida prescrita, existe um limite que vale para qualquer cobrança.
O artigo 42 do CDC estabelece que, na cobrança de débitos, o consumidor inadimplente não será exposto a ridículo, nem será submetido a qualquer tipo de constrangimento ou ameaça.
Ligações em excesso, contato com vizinhos, familiares ou empregador, exposição da dívida a terceiros e ameaças não são técnicas de cobrança: são condutas que a lei veda.
E o parágrafo único do mesmo artigo prevê que o consumidor cobrado em quantia indevida tem direito à repetição do indébito, por valor igual ao dobro do que pagou em excesso, acrescido de correção monetária e juros legais, salvo hipótese de engano justificável.
COMO SABER SE A SUA DÍVIDA PRESCREVEU:
Comece pela data do vencimento original, não pela data do último contato de cobrança.
Verifique se houve algum ato que interrompa ou suspenda a contagem, como reconhecimento da dívida, acordo firmado ou ação judicial proposta.
Confirme a natureza da dívida, porque o prazo varia. Cinco anos alcança as dívidas líquidas documentadas; outras hipóteses têm prazo próprio.
Se houver contrato, ele indica vencimentos e valores. Sem contrato, o extrato do credor e os comprovantes de pagamento ajudam a reconstruir a linha do tempo.
COMO CONFERIR O QUE EXISTE EM SEU NOME:
A consulta aos cadastros de proteção ao crédito é gratuita e mostra o que está registrado, quem incluiu e desde quando.
O Registrato, do Banco Central, complementa esse retrato revelando relacionamentos bancários e operações de crédito em seu nome, inclusive contratos que você talvez não reconheça.
Esses dois documentos, juntos, costumam bastar para separar dívida real, dívida prescrita e cobrança sem lastro.
SE O NOME ESTÁ NEGATIVADO POR DÍVIDA PRESCRITA:
Nesse caso a discussão deixa de ser sobre a cobrança e passa a ser sobre o registro.
O caminho é contestar no birô de crédito e junto ao credor, com protocolo, apoiado no artigo 43 do CDC e na Súmula 323 do STJ.
Vale lembrar a Súmula 385 do STJ: da anotação irregular em cadastro de proteção ao crédito não cabe indenização por dano moral quando preexistente legítima inscrição, ressalvado o direito ao cancelamento. Ou seja, mesmo tendo razão quanto à baixa, a indenização pode não ser devida se havia outra anotação legítima.
Por isso, aqui também, o extrato completo vem antes da decisão de processar.
E SE A DÍVIDA NÃO PRESCREVEU:
Sendo a dívida atual e a cobrança regular, o caminho é outro: negociação, e eventualmente o tratamento previsto para o superendividamento.
A Lei nº 14.181/2021 alterou o CDC para disciplinar a prevenção e o tratamento do superendividamento, com regras sobre preservação do mínimo existencial e possibilidade de repactuação de dívidas.
Reconhecer que a dívida é exigível não significa aceitar qualquer condição. Significa mudar a estratégia.
ERROS QUE PODEM PREJUDICAR:
Não conclua que dívida prescrita desapareceu: ela existe, e pagá-la é válido e irreversível.
Não faça acordo nem reconheça a dívida antes de verificar a prescrição, pelo risco de renúncia tácita.
Não conte o prazo a partir do último telefonema de cobrança: o marco, em regra, é o vencimento.
Não trate a orientação de uma turma do STJ como tese definitiva enquanto o Tema 1.264 não for julgado.
Não ignore negativação por dívida prescrita: essa parte tem fundamento claro para a baixa.
E não pague só para "limpar o nome" sem antes conferir se o nome ainda está sujo por aquela dívida.
O QUE FAZER NA PRÁTICA:
Primeiro, reúna o contrato ou o documento da dívida e identifique a data de vencimento original.
Depois, verifique se houve ato que interrompa ou suspenda o prazo, como acordo, reconhecimento ou ação judicial.
Consulte gratuitamente os cadastros de proteção ao crédito e o Registrato do Banco Central para saber o que existe em seu nome.
Se a dívida estiver prescrita e ainda negativada, conteste no birô e junto ao credor, com protocolo.
Se estiver sendo cobrado fora da Justiça, guarde as mensagens e registre os contatos, especialmente se houver exposição a terceiros ou constrangimento.
Não resolvido, registre reclamação no consumidor.gov.br e, em caso de instituição financeira, também no Banco Central.
E, antes de aceitar qualquer proposta de acordo, decida com a informação na mão: saber se a dívida prescreveu muda completamente o que está sendo negociado.
CONCLUSÃO:
A prescrição não é um apagador de dívidas. Ela retira do credor a ação de cobrança e, no caso das dívidas de consumo, costuma se consumar em cinco anos contados do vencimento.
O que já está claro: não cabe cobrança judicial, e o nome não pode permanecer em cadastro de inadimplentes por dívida prescrita, conforme o artigo 43 do CDC e a Súmula 323 do STJ.
O que ainda não está: se a cobrança amigável e a inclusão em plataformas de acordo são permitidas. O STJ afetou a questão no Tema 1.264 e, até 31 de agosto de 2026, não havia tese fixada, com processos suspensos aguardando a definição.
Nesse intervalo, o cuidado maior é com a negociação. O artigo 882 do Código Civil impede a devolução do que se pagou para solver dívida prescrita, e o artigo 191 admite renúncia tácita da prescrição a partir de atos incompatíveis com ela.
Conferir a data de vencimento e o extrato do cadastro antes de aceitar qualquer proposta é, aqui, a diferença entre exercer um direito e abrir mão dele sem perceber.
Requisitos
- Contrato, carnê, fatura ou documento que registre a dívida e, principalmente, a data de vencimento original
- Comprovantes de pagamentos já feitos e de eventuais acordos firmados, que podem ter interrompido a contagem do prazo
- Extrato dos cadastros de proteção ao crédito, mostrando se a dívida ainda consta e desde quando
- Relatório do Registrato do Banco Central, que revela relacionamentos e operações de crédito em seu nome
- Registro das cobranças recebidas — mensagens, e-mails, gravações e horários —, sobretudo se houve exposição a terceiros
- Protocolos das contestações feitas junto ao credor e ao birô de crédito
Como Funciona o Processo
- 1.Identificar a data de vencimento original da dívida, que em regra é o marco inicial do prazo, e não a data da última cobrança
- 2.Verificar a existência de atos que interrompam ou suspendam a prescrição, como reconhecimento da dívida, acordo ou ação judicial
- 3.Confirmar a natureza da dívida para saber o prazo aplicável, observando os cinco anos do artigo 206, parágrafo 5º, inciso I, do Código Civil
- 4.Consultar os cadastros de proteção ao crédito e o Registrato do Banco Central para saber o que consta em seu nome
- 5.Estando prescrita e ainda negativada, contestar no birô e junto ao credor com protocolo, apoiado no artigo 43 do CDC e na Súmula 323 do STJ
- 6.Antes de aceitar proposta de acordo, avaliar o efeito do pagamento e do reconhecimento da dívida sobre a prescrição já consumada
Dicas Importantes
ATENÇÃO: pagar ou renegociar dívida prescrita tem efeito definitivo. O artigo 882 do Código Civil impede pedir de volta o que se pagou para solver dívida prescrita, e o artigo 191 admite renúncia tácita da prescrição por atos incompatíveis com ela — reconhecer a dívida ou fazer acordo pode custar a defesa que você tinha. Confira a data de vencimento antes de aceitar qualquer proposta. Sobre a cobrança amigável e as plataformas de acordo, o STJ afetou o Tema 1.264 e, em 31/08/2026, ainda não havia tese fixada, com processos suspensos: desconfie de quem apresenta essa questão como resolvida.
Fontes oficiais para consulta
Links para os textos originais citados neste artigo. Recomendamos conferir a versão vigente na data da sua leitura.
- Lei nº 10.406, de 10 de janeiro de 2002 — Código Civil (abre em nova aba)
Presidência da RepúblicaLegislação
Artigo 189 (a prescrição extingue a pretensão), 191 (renúncia expressa ou tácita), 205 (regra geral de dez anos), 206, §5º, I (cinco anos para dívidas líquidas documentadas) e 882 (não se repete o pago para solver dívida prescrita).
- Lei nº 8.078, de 11 de setembro de 1990 — Código de Defesa do Consumidor (abre em nova aba)
Presidência da RepúblicaLegislação
Artigo 42: vedação de constrangimento e ameaça na cobrança e repetição do indébito em dobro. Artigo 43, §1º e §5º: limite de cinco anos para informação negativa e efeitos da prescrição sobre os cadastros de crédito.
- Tema Repetitivo 1.264 — Superior Tribunal de Justiça (abre em nova aba)
Superior Tribunal de JustiçaPrecedente vinculante
Define se a dívida prescrita pode ser exigida extrajudicialmente, inclusive com inscrição em plataformas de acordo ou renegociação. Afetado pela Segunda Seção em sessão encerrada em 28/5/2024; situação consultada em 31/8/2026: afetado, sem tese fixada.
- Prescrição da dívida impede cobrança, mas não inclusão do devedor em plataforma de negociação de débito (abre em nova aba)
Superior Tribunal de JustiçaDecisão judicial
Comunicação oficial do STJ sobre decisão de órgão fracionário que distingue cobrança de dívida prescrita e inclusão em plataforma de negociação, anterior à fixação da tese no Tema 1.264.
- Súmula 323 do Superior Tribunal de Justiça (abre em nova aba)
Superior Tribunal de JustiçaPrecedente vinculante
A inscrição do nome do devedor pode ser mantida nos serviços de proteção ao crédito até o prazo máximo de cinco anos, independentemente da prescrição da execução.
- Súmula 385 do Superior Tribunal de Justiça (abre em nova aba)
Superior Tribunal de JustiçaPrecedente vinculante
Não cabe indenização por dano moral pela anotação irregular quando preexistente legítima inscrição, ressalvado o direito ao cancelamento do registro indevido.
- Lei nº 14.181, de 1º de julho de 2021 (abre em nova aba)
Presidência da RepúblicaLegislação
Altera o CDC para disciplinar a prevenção e o tratamento do superendividamento, com regras sobre mínimo existencial e repactuação de dívidas exigíveis.
- Registrato — Registro de Informações do Banco Central (abre em nova aba)
Banco Central do BrasilServiço público
Serviço oficial que mostra relacionamentos bancários e operações de crédito em nome do cidadão, útil para reconstruir a origem e a data das dívidas.
- Consumidor.gov.br — plataforma oficial de solução de conflitos (abre em nova aba)
Secretaria Nacional do ConsumidorServiço público
Canal público e gratuito para registrar reclamação sobre cobrança abusiva ou negativação por dívida prescrita, com resposta documentada.
Artigos Relacionados
Nome negativado indevidamente: o que fazer e quando cabe indenização
Negativação sem aviso prévio, dívida paga que não sai e registro além de cinco anos. Veja como exigir a baixa, o que o STJ decidiu sobre dano moral e quando cabe indenização.
Juros abusivos em financiamento: como identificar e o que dá para revisar
Não existe limite de 12% ao ano para bancos. Entenda qual é o parâmetro real de abusividade, o que o STJ decidiu sobre capitalização e o que a ação revisional pode alcançar.
Busca e apreensão de veículo financiado: o que fazer?
Teve o veículo apreendido ou recebeu notificação do banco? Entenda prazos, pagamento da dívida, defesa, venda do bem e seus direitos.