
Juros abusivos em financiamento: como identificar e o que dá para revisar
RESPOSTA DIRETA:
Juros abusivos não são simplesmente juros altos. O critério jurídico é outro, e essa confusão faz muita gente entrar com ação que não tem como vencer.
Não existe limite de 12% ao ano para instituições financeiras. O Superior Tribunal de Justiça consolidou na Súmula 382 que a estipulação de juros remuneratórios superiores a 12% ao ano, por si só, não indica abusividade.
O parâmetro efetivamente utilizado é a comparação com a taxa média de mercado divulgada pelo Banco Central para operações da mesma espécie, no período da contratação.
Mesmo assim, o Código de Defesa do Consumidor se aplica aos contratos bancários, e existem pontos concretos que costumam render revisão: falta da informação obrigatória sobre a taxa efetiva anual, capitalização sem previsão expressa, comissão de permanência cumulada com outros encargos, multa de mora acima de 2% e tarifas embutidas sem justificativa.
Em 2026, um pedido de revisão bem construído aponta cláusula e número. Um pedido genérico de "redução dos juros" tende a ser julgado improcedente.
NÃO EXISTE LIMITE DE 12% AO ANO PARA BANCOS:
Esse é o ponto de partida, e é onde a maior parte da informação disponível está errada.
A limitação da chamada Lei de Usura, o Decreto nº 22.626/1933, não se aplica às instituições integrantes do Sistema Financeiro Nacional. A antiga previsão constitucional de teto de 12% ao ano nunca chegou a ser aplicada e foi revogada.
O STJ pacificou o tema na Súmula 382, cujo texto é direto: a estipulação de juros remuneratórios superiores a 12% ao ano, por si só, não indica abusividade. O precedente principal é o Recurso Especial nº 1.061.530/RS, julgado sob o rito dos recursos repetitivos.
A expressão que importa é "por si só". A taxa alta não prova nada sozinha. Ela é o começo da análise, não a conclusão.
Quem entra na Justiça alegando apenas que os juros passam de 12% ao ano está pedindo algo que o tribunal já disse que não existe.
ENTÃO O QUE TORNA UM JURO ABUSIVO:
A abusividade precisa ser demonstrada em relação à taxa média praticada no mercado para aquele tipo de operação, no momento em que o contrato foi assinado.
Financiamento de veículo, crédito pessoal, consignado, cheque especial e cartão de crédito têm médias muito diferentes entre si. Comparar a taxa de um cartão com a média de um consignado não demonstra nada.
O Banco Central divulga essas taxas médias por modalidade e por instituição, e é esse dado que serve de referência.
A discussão, portanto, é de prova e de número: qual foi a taxa contratada, qual era a média da mesma espécie de operação naquele período, e qual a distância entre as duas.
Distância pequena dificilmente sustenta revisão. Distância expressiva e injustificada é o que abre espaço para o pedido.
A TAXA MÉDIA DE MERCADO TAMBÉM RESOLVE QUANDO O CONTRATO NÃO APARECE:
Existe uma situação frequente e pouco conhecida: o consumidor não tem cópia do contrato, e o banco não junta o documento ao processo.
O STJ tratou disso na Súmula 530, que estabelece que nos contratos bancários, na impossibilidade de comprovar a taxa de juros efetivamente contratada, por ausência de pactuação ou pela falta de juntada do instrumento aos autos, aplica-se a taxa média de mercado divulgada pelo Bacen, praticada nas operações da mesma espécie, salvo se a taxa cobrada for mais vantajosa para o devedor.
Na prática, isso significa que a ausência do contrato não encerra a discussão. Ela desloca o parâmetro para a média do mercado.
E a ressalva final protege o consumidor: se a taxa efetivamente cobrada for melhor do que a média, ela é mantida.
O CÓDIGO DE DEFESA DO CONSUMIDOR SE APLICA AOS BANCOS:
Isso não é opinião nem tese em disputa.
A Súmula 297 do STJ afirma que o Código de Defesa do Consumidor é aplicável às instituições financeiras.
A consequência é relevante: valem no contrato bancário o dever de informação clara, o controle de cláusulas abusivas, a interpretação mais favorável ao consumidor nas cláusulas ambíguas e as regras específicas sobre concessão de crédito.
É por essa porta que entram os argumentos mais eficazes de uma revisional, e não pela alegação genérica de juro alto.
O QUE O BANCO É OBRIGADO A INFORMAR ANTES DE VOCÊ ASSINAR:
O artigo 52 do Código de Defesa do Consumidor é específico. No fornecimento de produto ou serviço que envolva outorga de crédito ou concessão de financiamento, o fornecedor deve informar prévia e adequadamente sobre o preço do produto ou serviço em moeda corrente nacional, o montante dos juros de mora e da taxa efetiva anual de juros, os acréscimos legalmente previstos, o número e a periodicidade das prestações e a soma total a pagar, com e sem financiamento.
Repare no inciso II: taxa efetiva anual de juros. Não é a taxa mensal em destaque e a anual escondida.
E repare no inciso V: soma total a pagar, com e sem financiamento. O consumidor tem direito de ver quanto custa o crédito, não só o valor da parcela.
Quando essa informação não foi prestada de forma adequada, existe fundamento concreto para discutir o contrato, independentemente do patamar da taxa.
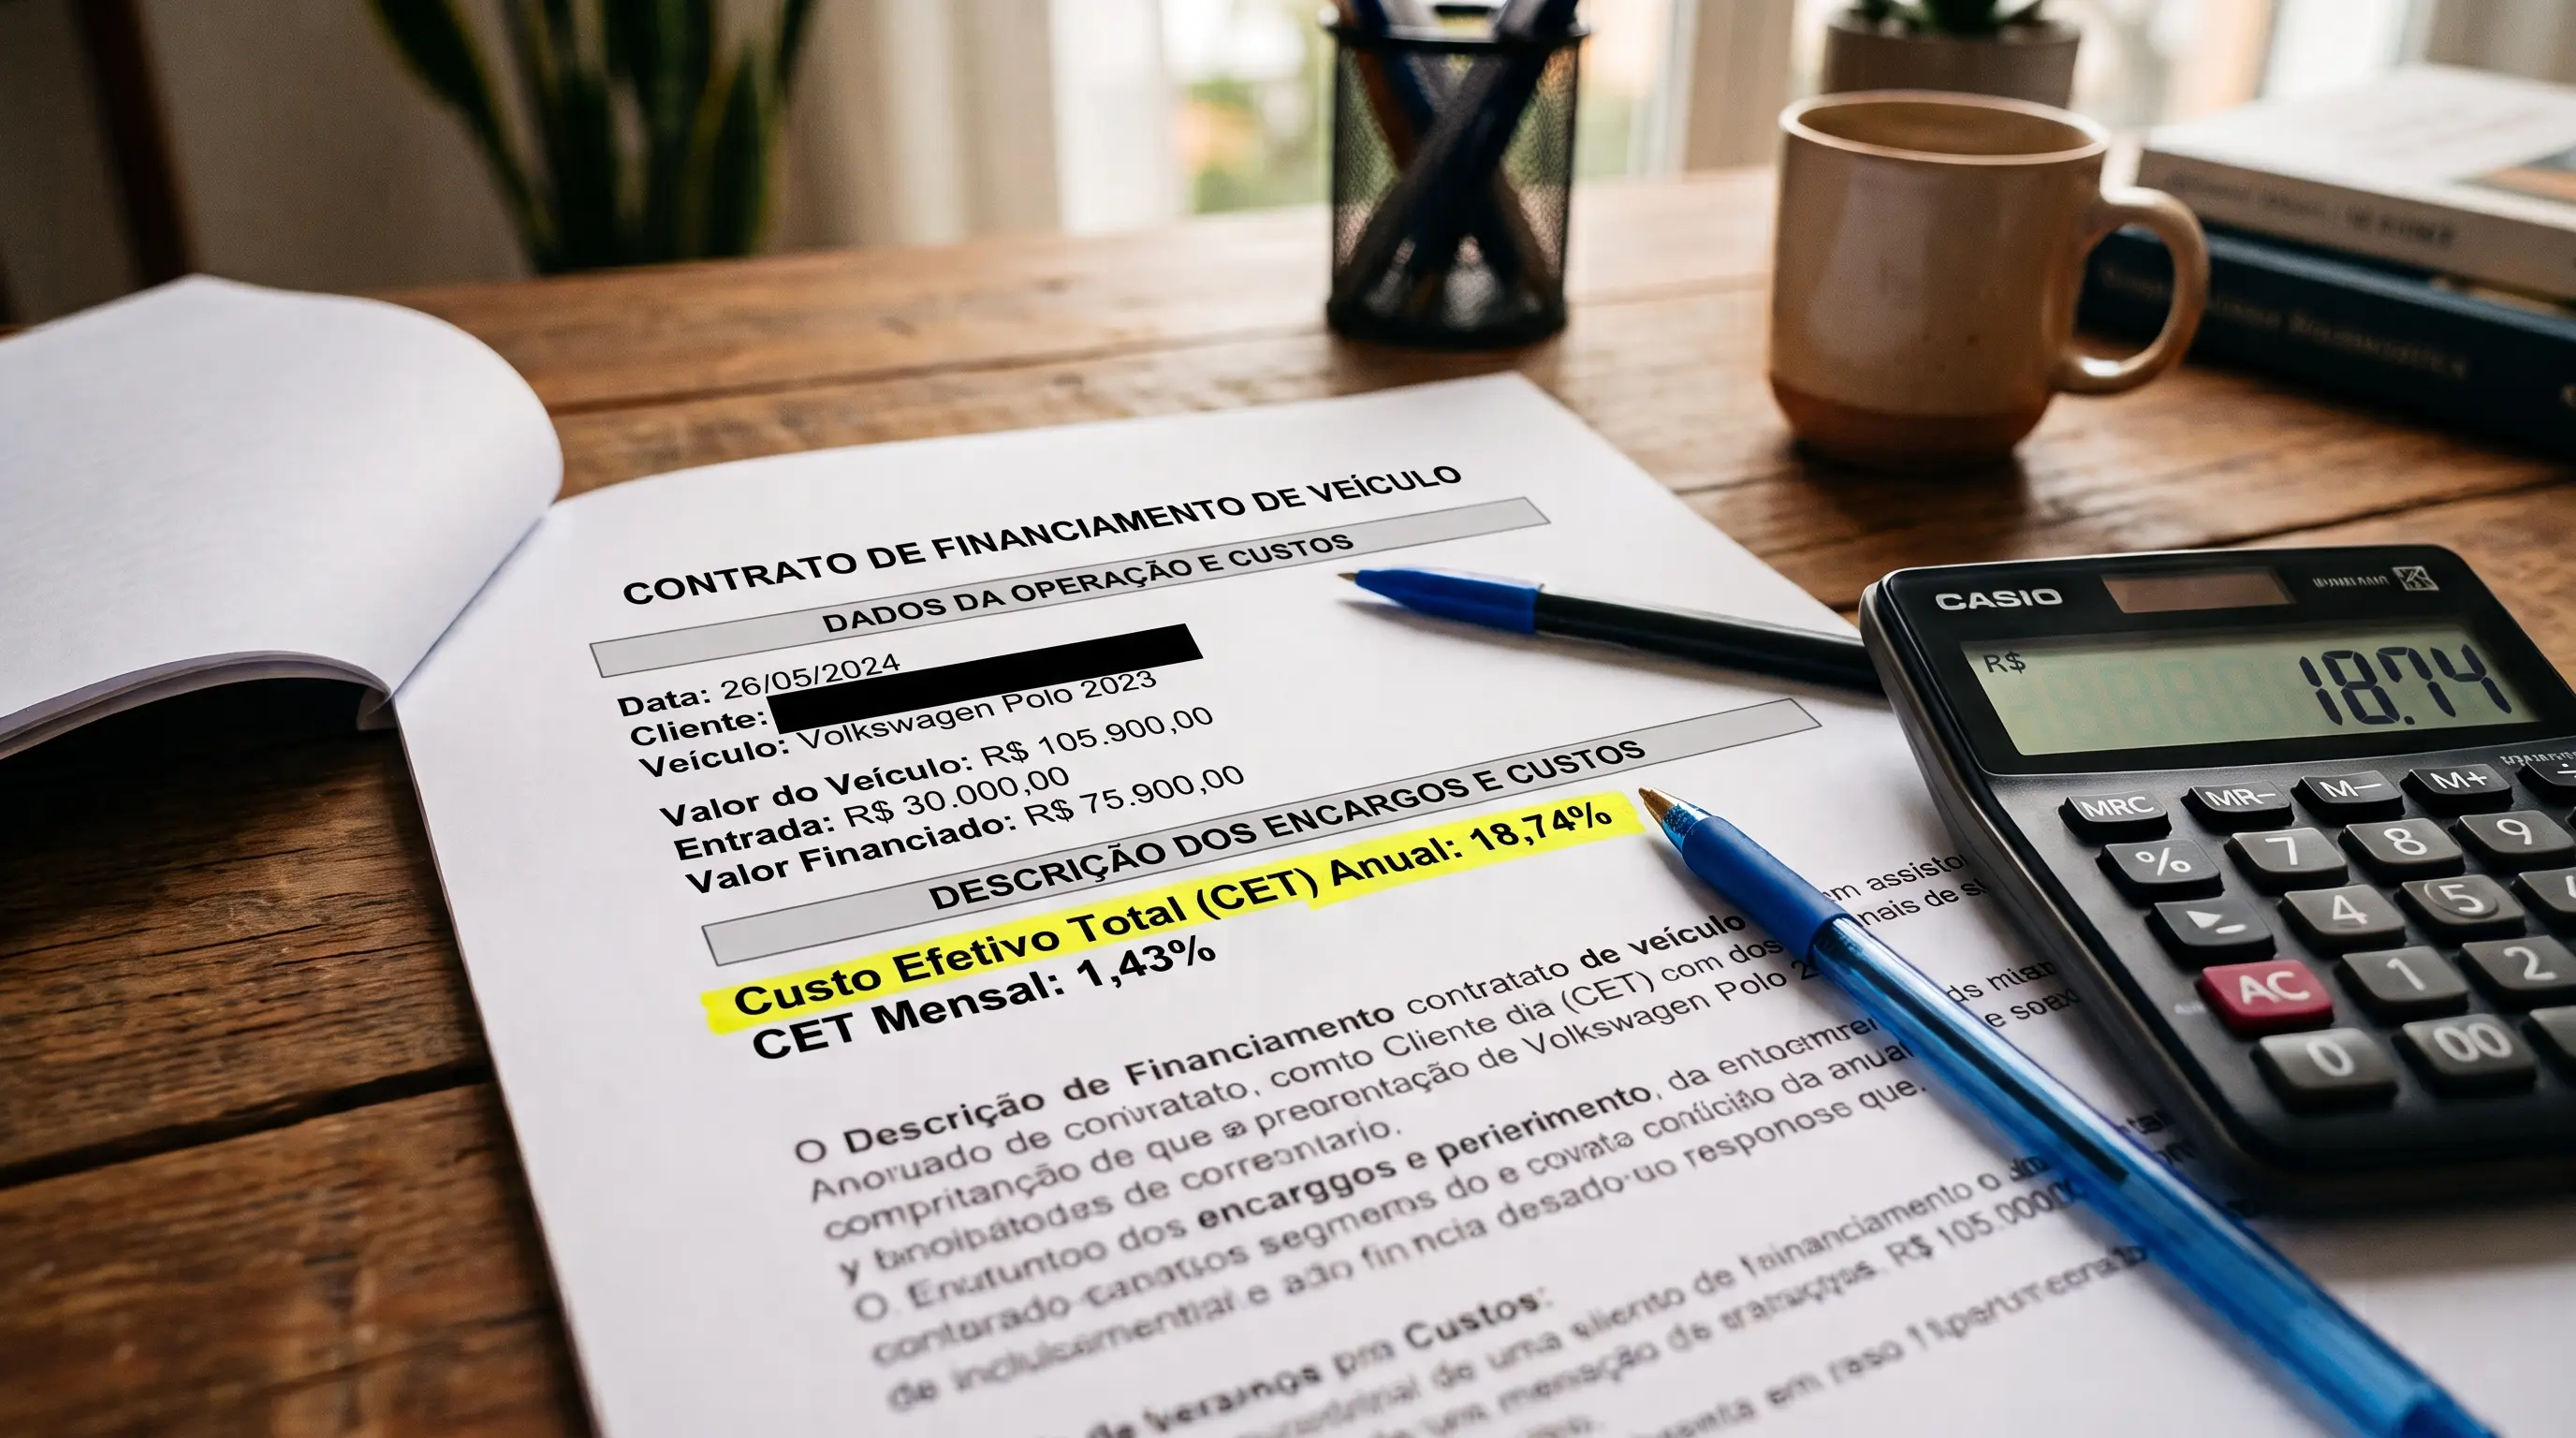
É também aqui que entra o Custo Efetivo Total, que reúne juros, tarifas, tributos e seguros numa única taxa e permite comparar propostas de bancos diferentes. Vender parcela pequena com prazo longo e CET alto é a forma mais comum de fazer um crédito caro parecer barato.
CAPITALIZAÇÃO DE JUROS: QUANDO É PERMITIDA:
Capitalização é a incidência de juros sobre juros já incorporados ao saldo.
A Súmula 539 do STJ estabelece que é permitida a capitalização de juros com periodicidade inferior à anual em contratos celebrados com instituições integrantes do Sistema Financeiro Nacional a partir de 31 de março de 2000, conforme a Medida Provisória nº 1.963-17/2000, reeditada como Medida Provisória nº 2.170-36/2001, desde que expressamente pactuada.
A parte final é a que interessa: desde que expressamente pactuada.
E a Súmula 541 explica como essa pactuação expressa é reconhecida na prática: a previsão no contrato bancário de taxa de juros anual superior ao duodécuplo da mensal é suficiente para permitir a cobrança da taxa efetiva anual contratada.
Traduzindo o duodécuplo: se a taxa mensal informada é de 2% e a anual informada é superior a 24%, o próprio contrato está revelando a capitalização mensal, e isso basta como pactuação expressa.
Por isso a conferência é aritmética. Multiplique a taxa mensal por doze e compare com a taxa anual do contrato. Se a anual for maior, há capitalização pactuada. Se o contrato não traz a taxa anual, ou traz de forma que não permita essa verificação, o ponto merece discussão.
COMISSÃO DE PERMANÊNCIA NÃO SE SOMA A TUDO:
Em contratos mais antigos e em alguns em vigor, aparece a comissão de permanência para o período de inadimplência.
A Súmula 472 do STJ delimita o alcance: a cobrança de comissão de permanência, cujo valor não pode ultrapassar a soma dos encargos remuneratórios e moratórios previstos no contrato, exclui a exigibilidade dos juros remuneratórios, moratórios e da multa contratual.
Ou seja: ou se cobra a comissão de permanência, ou se cobram os demais encargos. Cumular tudo é indevido.
Essa é uma das verificações mais objetivas de uma revisional, porque aparece na planilha de evolução da dívida.
MULTA DE MORA NÃO PODE PASSAR DE 2%:
O parágrafo 1º do artigo 52 do CDC, na redação dada pela Lei nº 9.298/1996, é expresso: as multas de mora decorrentes do inadimplemento de obrigações no seu termo não poderão ser superiores a dois por cento do valor da prestação.
É uma conferência de trinta segundos no demonstrativo da dívida, e ainda aparece cobrança acima disso.
VOCÊ PODE QUITAR ANTES E PAGAR MENOS JUROS:
O parágrafo 2º do mesmo artigo 52 assegura ao consumidor a liquidação antecipada do débito, total ou parcialmente, mediante redução proporcional dos juros e demais acréscimos.
Esse direito é frequentemente ignorado no atendimento. Não é desconto de cortesia do banco: é redução proporcional dos juros que deixarão de correr.
Quando a instituição apresenta valor de quitação antecipada que não reflete essa redução, há o que questionar.
TARIFAS E SEGUROS EMBUTIDOS NO FINANCIAMENTO:
É comum o valor financiado incluir tarifas de cadastro, avaliação de bem, registro de contrato e seguros contratados junto com o crédito.
Nem toda tarifa é indevida. O que se discute é a cobrança sem informação adequada, a duplicidade e a chamada venda casada, quando o crédito só é liberado mediante contratação de um produto adicional.
O ponto de partida é somar tudo que entrou no valor financiado e comparar com o valor efetivamente recebido ou com o preço do bem. A diferença revela o que foi embutido.
COBRANÇA INDEVIDA PODE GERAR DEVOLUÇÃO EM DOBRO:
O parágrafo único do artigo 42 do CDC prevê que o consumidor cobrado em quantia indevida tem direito à repetição do indébito, por valor igual ao dobro do que pagou em excesso, acrescido de correção monetária e juros legais, salvo hipótese de engano justificável.
A ressalva do engano justificável é real e costuma ser discutida caso a caso, mas a regra existe e se aplica a contratos bancários.
O QUE A AÇÃO REVISIONAL PODE E NÃO PODE FAZER:
Pode recalcular o contrato afastando encargo indevido, adequar taxa comprovadamente destoante da média de mercado, excluir cumulação vedada de encargos, limitar multa ao teto legal e devolver o que foi pago a mais.
Não pode simplesmente reduzir os juros porque o cliente considera altos, anular contrato validamente assinado e informado, nem impedir que o banco cobre o que é devido.
Uma revisional séria começa por um cálculo, não por uma petição.
REVISIONAL NÃO SUSPENDE A COBRANÇA AUTOMATICAMENTE:
Este é o mal-entendido mais caro.
Ajuizar ação revisional não interrompe as parcelas, não retira automaticamente o nome dos cadastros de inadimplentes e não impede a busca e apreensão do veículo financiado.
Qualquer efeito nesse sentido depende de decisão judicial específica e de requisitos próprios, normalmente ligados ao depósito do valor que se entende incontroverso.
Quem para de pagar acreditando que a ação protege costuma piorar a situação.
COMO DESCOBRIR SE SUA TAXA ESTÁ ACIMA DA MÉDIA:
Comece pelo contrato: identifique a modalidade exata da operação, a data de assinatura, a taxa mensal, a taxa anual, o CET, o valor financiado e o número de parcelas.
Em seguida, compare a taxa contratada com a média divulgada pelo Banco Central para a mesma modalidade no mesmo período. O Banco Central publica essas estatísticas por tipo de operação e por instituição.
Depois, refaça a conta do duodécuplo para verificar a capitalização e confira multa, encargos de mora e tarifas embutidas.
Só então se tem base para decidir se há o que discutir. Sem esses números, qualquer conclusão é chute.
QUAIS DOCUMENTOS SÃO NECESSÁRIOS:
O contrato assinado, com todas as páginas e anexos, é o documento central.
Também são relevantes o demonstrativo de evolução da dívida, os comprovantes de pagamento das parcelas, o extrato da conta em que o crédito foi liberado, a proposta ou simulação apresentada antes da contratação, a apólice de seguros vinculados e a planilha de quitação antecipada, quando houver.
Se você não tem o contrato, peça ao banco. A instituição tem dever de fornecer cópia, e a recusa em si já é elemento relevante, além de atrair a Súmula 530.
CAMINHOS ANTES DE IR À JUSTIÇA:
O primeiro passo é o atendimento do próprio banco, com registro de protocolo.
Não resolvido, existe a ouvidoria da instituição, que é obrigatória e tem prazo de resposta.
Persistindo o problema, cabe registro no consumidor.gov.br, plataforma oficial de solução de conflitos, e reclamação ao Banco Central, que supervisiona as instituições e mantém ranking público de reclamações.
Esses canais são gratuitos, geram histórico documentado e às vezes resolvem sem processo. Mesmo quando não resolvem, o protocolo demonstra que houve tentativa e reforça a narrativa em eventual ação.
CUIDADO COM PROMESSA DE REVISIONAL MILAGROSA:
O mercado de revisional atrai oferta agressiva, e vale reconhecer os sinais.
Desconfie de quem promete redução percentual antes de ler o contrato, de quem garante retirada do nome dos cadastros, de quem sugere parar de pagar enquanto a ação corre e de quem cobra taxa adiantada para descobrir se você tem direito.
Nenhum profissional pode garantir resultado. A análise honesta frequentemente conclui que o contrato está regular e que não há o que revisar, e essa também é uma resposta útil, porque evita custo com ação perdida e sucumbência.
ERROS QUE PODEM PREJUDICAR O SEU CASO:
Não entre com ação alegando apenas que os juros passam de 12% ao ano.
Não pare de pagar as parcelas acreditando que a ação suspende a cobrança.
Não descarte o contrato, a simulação e os comprovantes: sem documento não há cálculo, e sem cálculo não há revisional.
Não compare sua taxa com a média de uma modalidade diferente da que você contratou.
Não assine aditivo ou renegociação sem ler, porque a renegociação pode consolidar encargos que você pretendia discutir.
E não confunda parcela baixa com crédito barato: compare o CET e a soma total a pagar.
O QUE FAZER NA PRÁTICA:
Primeiro, reúna o contrato completo e o demonstrativo da dívida, pedindo cópia ao banco se não tiver.
Depois, identifique a modalidade, a data e as taxas mensal, anual e o CET.
Em seguida, compare a taxa contratada com a média do Banco Central para a mesma espécie de operação no período da contratação.
Confira a capitalização pela regra do duodécuplo, verifique se há comissão de permanência cumulada com outros encargos, se a multa de mora respeita o teto de 2% e o que foi embutido a título de tarifas e seguros.
Registre reclamação no banco e na ouvidoria, e use o consumidor.gov.br e o Banco Central quando não houver solução.
Se o cálculo indicar encargo indevido, discuta pontos específicos, com cláusula e número, e mantenha os pagamentos em dia enquanto a discussão corre, salvo decisão judicial em sentido diverso.
CONCLUSÃO:
A pergunta certa não é se os juros estão altos, e sim se algum encargo está cobrado fora das regras.
Não existe teto de 12% ao ano para bancos, e a Súmula 382 do STJ é clara ao dizer que taxa superior a esse patamar não indica abusividade por si só. O parâmetro é a taxa média de mercado do Banco Central para a mesma espécie de operação.
Ao mesmo tempo, o CDC se aplica às instituições financeiras, e existem pontos objetivos que rendem revisão: informação inadequada sobre a taxa efetiva anual e a soma total a pagar, capitalização sem previsão expressa verificável pela regra do duodécuplo, comissão de permanência cumulada com outros encargos, multa de mora acima de 2%, recusa de redução proporcional dos juros na quitação antecipada e tarifas embutidas sem justificativa.
O que separa uma revisional consistente de uma ação perdida é o cálculo feito antes. Contrato em mãos, taxa comparada com a média correta e encargos conferidos um a um: é esse trabalho que mostra se existe algo a discutir, e é ele que deve vir antes de qualquer promessa de resultado.
Requisitos
- Contrato de financiamento ou de empréstimo completo, com todas as páginas, anexos e a taxa mensal, a taxa anual e o CET informados
- Demonstrativo de evolução da dívida e comprovantes de pagamento das parcelas já quitadas
- Proposta ou simulação apresentada antes da contratação, que revela o que foi informado ao consumidor
- Extrato da conta em que o crédito foi liberado, para comparar o valor financiado com o valor efetivamente recebido
- Apólices de seguros e documentos de tarifas vinculadas ao contrato, como cadastro, avaliação do bem e registro
- Protocolos do atendimento no banco e na ouvidoria, que documentam a tentativa de solução antes da via judicial
Como Funciona o Processo
- 1.Identificar a modalidade exata da operação e a data da contratação, porque a taxa média de referência varia por espécie e por período
- 2.Comparar a taxa contratada com a taxa média de mercado divulgada pelo Banco Central para operações da mesma espécie
- 3.Conferir a capitalização pela regra do duodécuplo, multiplicando a taxa mensal por doze e comparando com a taxa anual do contrato
- 4.Verificar cumulação indevida de comissão de permanência com juros e multa, multa de mora acima de 2% e tarifas ou seguros embutidos sem informação adequada
- 5.Registrar reclamação no banco, na ouvidoria, no consumidor.gov.br e no Banco Central, mantendo os protocolos
- 6.Decidir pela revisional apenas depois do cálculo, apontando cláusula e número, e manter os pagamentos em dia enquanto não houver decisão judicial em sentido diverso
Dicas Importantes
ATENÇÃO: não existe limite de 12% ao ano para instituições financeiras — a Súmula 382 do STJ diz que juros acima disso não indicam abusividade por si só. O parâmetro real é a taxa média de mercado do Banco Central para a mesma espécie de operação no período da contratação. Ajuizar revisional NÃO suspende as parcelas, não retira o nome dos cadastros e não impede busca e apreensão: parar de pagar por conta da ação costuma piorar a situação. Confira sempre a multa de mora, que não pode passar de 2% do valor da prestação (art. 52, §1º, do CDC), e lembre-se de que a liquidação antecipada dá direito à redução proporcional dos juros (art. 52, §2º).
Fontes oficiais para consulta
Links para os textos originais citados neste artigo. Recomendamos conferir a versão vigente na data da sua leitura.
- Lei nº 8.078, de 11 de setembro de 1990 — Código de Defesa do Consumidor (abre em nova aba)
Presidência da RepúblicaLegislação
Artigo 52 e parágrafos: informação obrigatória sobre taxa efetiva anual e soma total a pagar, teto de 2% para multa de mora e direito à liquidação antecipada com redução proporcional dos juros. Artigo 42, parágrafo único: repetição do indébito em dobro.
- Decreto nº 22.626, de 7 de abril de 1933 — Lei de Usura (abre em nova aba)
Presidência da RepúblicaLegislação
Norma histórica de limitação de juros, cuja restrição não alcança as instituições integrantes do Sistema Financeiro Nacional.
- Medida Provisória nº 2.170-36, de 23 de agosto de 2001 (abre em nova aba)
Presidência da RepúblicaLegislação
Base normativa da capitalização de juros com periodicidade inferior à anual nas operações do Sistema Financeiro Nacional, referida na Súmula 539 do STJ.
- Súmula 382 do Superior Tribunal de Justiça (abre em nova aba)
Superior Tribunal de JustiçaPrecedente vinculante
A estipulação de juros remuneratórios superiores a 12% ao ano, por si só, não indica abusividade. Precedente principal: REsp 1.061.530/RS, julgado sob o rito dos repetitivos.
- Súmula 530 do Superior Tribunal de Justiça (abre em nova aba)
Superior Tribunal de JustiçaPrecedente vinculante
Não sendo possível comprovar a taxa contratada, por ausência de pactuação ou falta de juntada do contrato, aplica-se a taxa média de mercado divulgada pelo Bacen para operações da mesma espécie, salvo se a cobrada for mais vantajosa ao devedor.
- Súmula 539 do Superior Tribunal de Justiça (abre em nova aba)
Superior Tribunal de JustiçaPrecedente vinculante
Permite a capitalização de juros com periodicidade inferior à anual em contratos celebrados com instituições do SFN a partir de 31/3/2000, desde que expressamente pactuada.
- Súmula 541 do Superior Tribunal de Justiça (abre em nova aba)
Superior Tribunal de JustiçaPrecedente vinculante
A previsão no contrato bancário de taxa de juros anual superior ao duodécuplo da mensal é suficiente para permitir a cobrança da taxa efetiva anual contratada.
- Súmula 472 do Superior Tribunal de Justiça (abre em nova aba)
Superior Tribunal de JustiçaPrecedente vinculante
A comissão de permanência não pode ultrapassar a soma dos encargos remuneratórios e moratórios do contrato e exclui a exigibilidade dos juros remuneratórios, moratórios e da multa contratual.
- Súmula 297 do Superior Tribunal de Justiça (abre em nova aba)
Superior Tribunal de JustiçaPrecedente vinculante
O Código de Defesa do Consumidor é aplicável às instituições financeiras.
- Juros abusivos — perguntas frequentes (abre em nova aba)
Banco Central do BrasilOrientação oficial
Página oficial de perguntas frequentes do Banco Central sobre juros considerados abusivos e sobre os limites da atuação da autarquia nesse tema.
- O que é Custo Efetivo Total (CET) (abre em nova aba)
Banco Central do BrasilOrientação oficial
Explicação oficial do CET, indicador que reúne juros, tarifas, tributos e seguros e permite comparar o custo real de propostas de crédito.
- Consumidor.gov.br — plataforma oficial de solução de conflitos (abre em nova aba)
Secretaria Nacional do ConsumidorServiço público
Canal público e gratuito para registrar reclamação contra instituição financeira antes ou paralelamente à via judicial, gerando histórico documentado.
Artigos Relacionados
Cobrança de dívida prescrita: o que o credor pode e não pode fazer
Prescrição não apaga a dívida: tira do credor a ação de cobrança. Veja os prazos, por que negociar pode fazer você perder essa defesa e o que o STJ ainda vai decidir.
Nome negativado indevidamente: o que fazer e quando cabe indenização
Negativação sem aviso prévio, dívida paga que não sai e registro além de cinco anos. Veja como exigir a baixa, o que o STJ decidiu sobre dano moral e quando cabe indenização.
Busca e apreensão de veículo financiado: o que fazer?
Teve o veículo apreendido ou recebeu notificação do banco? Entenda prazos, pagamento da dívida, defesa, venda do bem e seus direitos.